
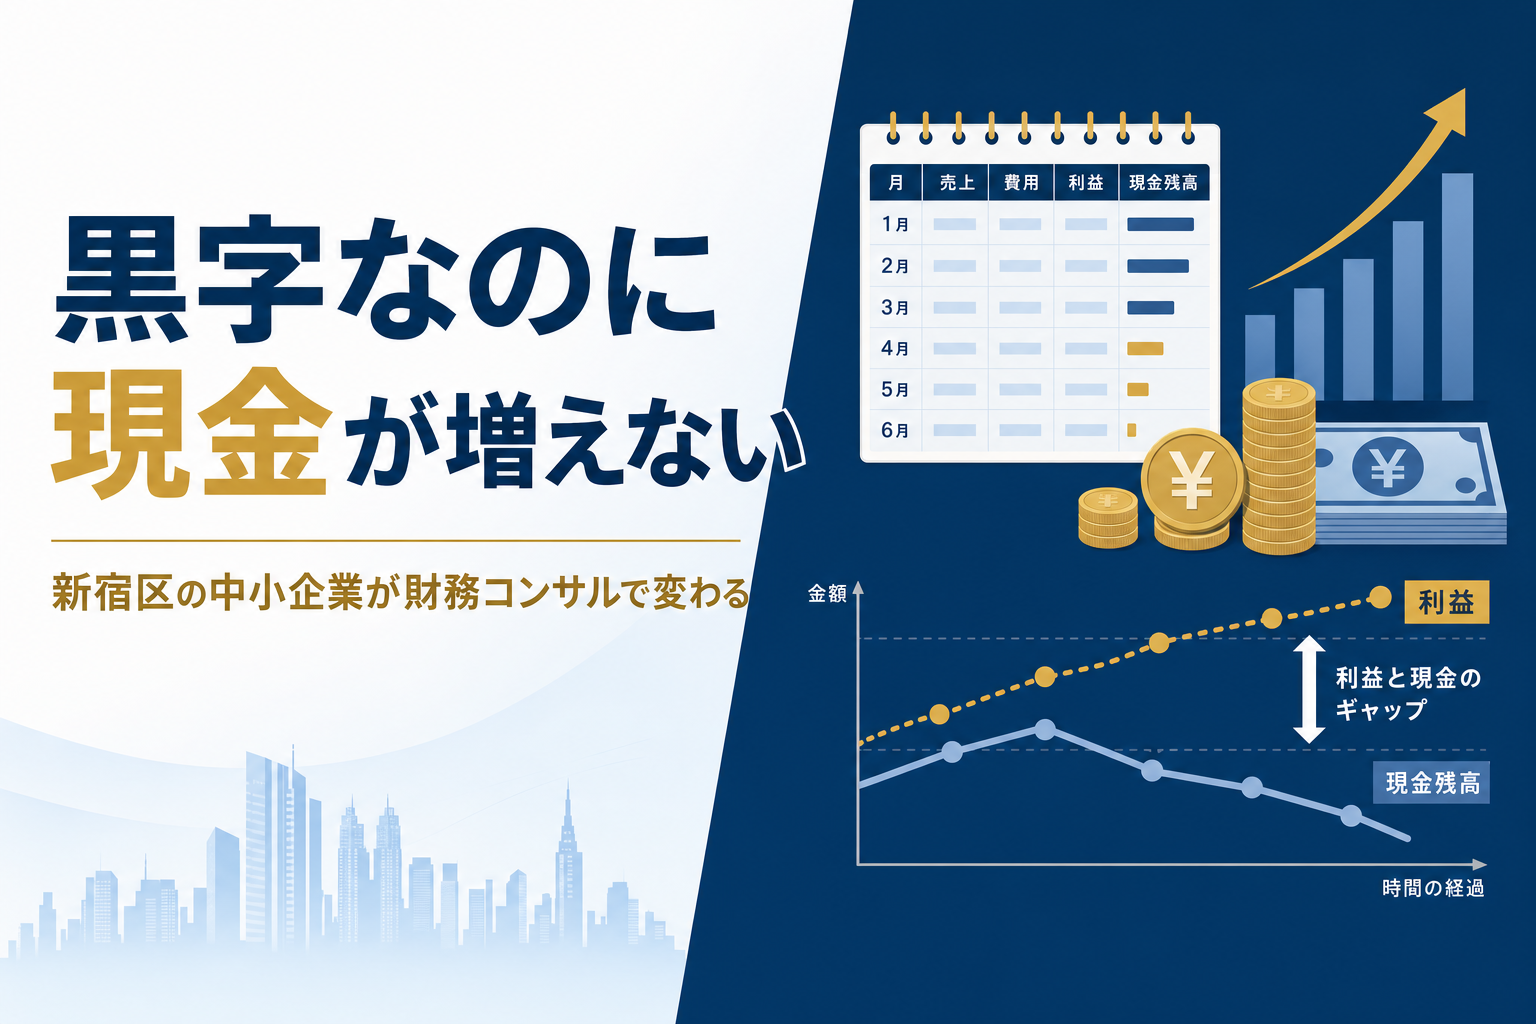
新宿区で事業を営む中小企業の経営者から、「数字はなんとなく見ているけれど、打ち手につながっていない」という声をよく聞く。今回は株式会社ザイプラの中小企業診断士に、新宿区の中小企業が財務コンサルをどう使えば経営が変わるのか、現場の実務に踏み込んで聞いた。
── 新宿区の中小企業の財務には、どんな特徴がありますか?
新宿区って、業種の幅がとにかく広いんですね。飲食やアパレルのような店舗型から、IT・士業・コンサルのようなオフィス型まで混在している。だから「新宿の中小企業はこうです」と一括りにしにくいんですが、共通して目立つのは固定費の高さです。
賃料がまず重い。新宿区の商業エリアだと、同じ床面積でも地方の2〜3倍の賃料がかかるケースは珍しくありません。先日ある飲食店の経営者の方とお話ししていたら、月商のうち家賃比率が18%近くまで上がっていて、利益が出ているのに手元の現金が増えない、という状態でした。これ、財務の世界では「黒字倒産」の入り口にもなりうる危険な兆候なんです。
黒字倒産というのは、会計上は利益が出ているのに、現金が回らなくて支払いが滞る状態のこと。売上が立っても入金は翌月・翌々月、でも家賃や人件費は今月払う。このズレを埋めるのが運転資金で、新宿区のような高コスト立地ではこの運転資金の必要額が大きくなりやすい。
財務コンサルの最初の仕事は、この「利益」と「現金」のズレを見える化することなんです。損益計算書だけを見ていても現金の動きは掴めない。だから私たちは、まず資金繰り表という形で、向こう6か月の現金の流れを一緒に描くところから始めます。 中小企業の財務コンサルティングとは何か という全体像から入ると、税理士さんとの役割の違いもイメージしやすいと思いますよ。
── 資金繰り表というのは、具体的にどう作るんですか?
資金繰り表というのは、カレンダーのように月ごとの入金と出金を並べて、月末にいくら現金が残るかを予測する表のことなんですね。会計ソフトの試算表とは別物で、あくまで「お金が実際に動くタイミング」で記録するのがポイントです。
作り方自体はシンプルで、まず過去6〜12か月の実績から、売上の入金サイクルと経費の支払いサイクルを洗い出します。新宿区の中小企業でよくあるのが、売掛金の回収が60日、買掛金の支払いが30日、というアンバランス。つまり支払いが先、回収が後。この30日のズレが、常に現金を圧迫し続けるんです。
以前、新宿区のIT受託の会社さんで、売上は順調に伸びているのに社長が毎月末に資金繰りで眠れない、という相談がありました。資金繰り表を作ってみたら、案件が増えるほど先に外注費が出ていく構造で、成長そのものが現金を食っていた。これ、気づかないと「売れば売るほど苦しい」という悪循環にはまります。
対策として、入金サイトの短縮交渉、着手金の導入、そして必要運転資金の見積もりに基づいた融資枠の確保、という3段構えで進めました。結果的に月末の最低現金残高を約1.5か月分確保できる体制になって、社長が「数字を見るのが怖くなくなった」と言ってくれたのが印象的でした。資金繰り表は一度作って終わりではなく、月次で更新し続けることで精度が上がっていきます。管理会計の考え方は 管理会計を導入した埼玉の中小企業の事例 も参考になります。
── 新宿区の中小企業が銀行融資を受けるとき、気をつけることは?
融資の場面では、「決算書の見られ方」を経営者自身が理解しているかどうかで、結果が大きく変わります。銀行は決算書から、だいたい10個前後の指標を機械的にチェックしているんですね。
代表的なのが自己資本比率と当座比率です。当座比率というのは、すぐに現金化できる資産で短期の借金をどれだけ返せるかを示す指標で、一般に100%以上が安全圏とされます。新宿区の店舗型ビジネスだと在庫を抱えにくいぶん、この当座比率は見かけ上良く出ることもあるんですが、逆に設備投資で借入が膨らんでいるケースもあって、業種ごとに見るべき数字が違う。
新宿区には都市銀行の支店も信用金庫も揃っていて、選択肢が多いのは強みです。ただ多いぶん、どこと付き合うべきか迷う経営者も多い。私がよくお伝えするのは、「メインバンクを一行決めて、月次の数字をこちらから開示していく」という付き合い方です。業績が悪くなってから慌てて資料を持っていくより、良いときも悪いときも定期的に数字を見せているほうが、いざという時の融資がスムーズになる。
先日、創業5年目の新宿区の卸売業の社長から「追加融資を断られた」という相談を受けました。決算書を見ると、節税を意識しすぎて利益を圧縮しすぎていたんですね。税金は減ったけれど、銀行から見ると「返済原資が少ない会社」に映っていた。節税と融資評価はしばしばトレードオフになる、という典型例です。翌期は方針を切り替えて、適正な利益を残す決算にした結果、希望額の約8割の融資が通りました。融資の実務は 診断士が答える銀行融資サポートの7つの実務 でも詳しく触れています。
── 財務コンサルと税理士は、どう違うんですか?
これ、本当によく聞かれます。ざっくり言うと、税理士さんは「過去の数字を正しく記録し、税務申告する」専門家。私たち財務コンサルは「その数字を未来の経営判断に使う」のが役割なんですね。どちらが上という話ではなく、守備範囲が違う。
税理士さんは年に一度の決算と月次の記帳が中心で、どうしても「確定した過去」を扱います。一方で経営者が本当に知りたいのは、「来月の支払いは大丈夫か」「この設備投資をして回収できるか」「いくらまでなら借りて大丈夫か」といった未来の話。ここを埋めるのが財務顧問の仕事です。
具体的には、月次で予実管理をします。予実管理というのは、期初に立てた計画(予算)と実際の結果(実績)を毎月突き合わせて、ズレの原因を一緒に考えること。たとえば「売上は計画比95%だったけど、粗利率が3ポイント上がったから利益は計画超過」みたいな分解を一緒にやるんです。この壁打ちがあるかないかで、打ち手のスピードが全然違う。
新宿区のあるサービス業の経営者は、顧問税理士とは別に私たちと月1回の面談を続けていて、「税理士さんには聞きにくい